

Une projection financière peut donner aux clients une idée précise de la direction qu’ils peuvent être susceptibles de prendre. Mais il existe une différence importante entre montrer qu’un plan financier fonctionne selon un ensemble d’hypothèses spécifiques et comprendre dans quelle mesure ce plan peut résister à l’incertitude.
Les marchés n’offriront pas le même rendement chaque année. L’inflation peut changer. Des rendements médiocres peuvent survenir à des moments particulièrement inopportuns. Et les 30 prochaines années ne se dérouleront probablement pas exactement comme les 30 précédentes.
C’est là que les tests de résistance des plans financiers et l’analyse de Monte Carlo peuvent créer une valeur supplémentaire.
En testant les projections d’un client à l’aide de rendements aléatoires, de données historiques et de différents scénarios, les conseillers financiers peuvent aller au-delà de la simple question : « Le plan fonctionne-t-il ? »
Ils peuvent alors se poser une question potentiellement plus utile :
« Dans quelle mesure ce plan est-il résilient si les choses ne se déroulent pas comme attendu ? »
Pourquoi une projection financière traditionnelle n’est qu’un point de départ
Les projections financières reposent sur des hypothèses.
Un conseiller peut utiliser des hypothèses concernant les rendements de placement, l’inflation, l’espérance de vie, les dépenses et d’autres variables pour créer une projection à long terme.
C’est utile. Les clients ont besoin d’une base de référence pour comprendre comment leurs décisions d’aujourd’hui pourraient influencer leur futur.
Mais une projection de référence ne devrait pas nécessairement marquer la fin du processus de planification.
Par exemple, une projection de retraite pourrait reposer sur l’hypothèse d’un rendement de placement annuel moyen particulier. Sur plusieurs décennies, le portefeuille pourrait effectivement atteindre un rendement proche de cette moyenne.
Le problème, c’est que les clients ne vivent pas une moyenne.
Ils vivent des années individuelles.
Une baisse importante du marché au début de la retraite peut avoir un impact très différent de celui d’une baisse identique survenant bien plus tard. C’est ce qu’on appelle le risque lié à la séquence des rendements, et c’est un exemple qui illustre pourquoi tester différentes trajectoires peut ajouter un contexte important à une projection financière.
Que signifie « soumettre un plan financier à des tests de résistance » ?
Les tests de résistance consistent à changer délibérément les conditions d’une projection financière pour voir comment le plan réagit.
Au lieu de se contenter de présenter le scénario attendu, un conseiller peut explorer des questions telles que :
Que se passe-t-il si les rendements de placement sont plus bas que ce qui était attendu ?
Et si l’inflation était plus élevée que ce qui était attendu ?
Et si les rendements étaient faibles au début de la retraite ?
Quels auraient été les résultats de ce plan lors de périodes historiques difficiles ?
Que se passe-t-il si l’on considère des centaines, voire des milliers de séquences de rendements potentielles différentes ?
Il ne s’agit pas de prévisions.
L’Advisor ne cherche pas à déterminer exactement ce qui va se passer. L’objectif est de comprendre où le plan financier peut être vulnérable et où il semble résilient.
Cette distinction peut déboucher sur des échanges bien plus constructifs avec les clients.
Utiliser les données historiques pour replacer un plan financier dans son contexte
Les tests de résistance historiques constituent un moyen de remettre en question une projection.
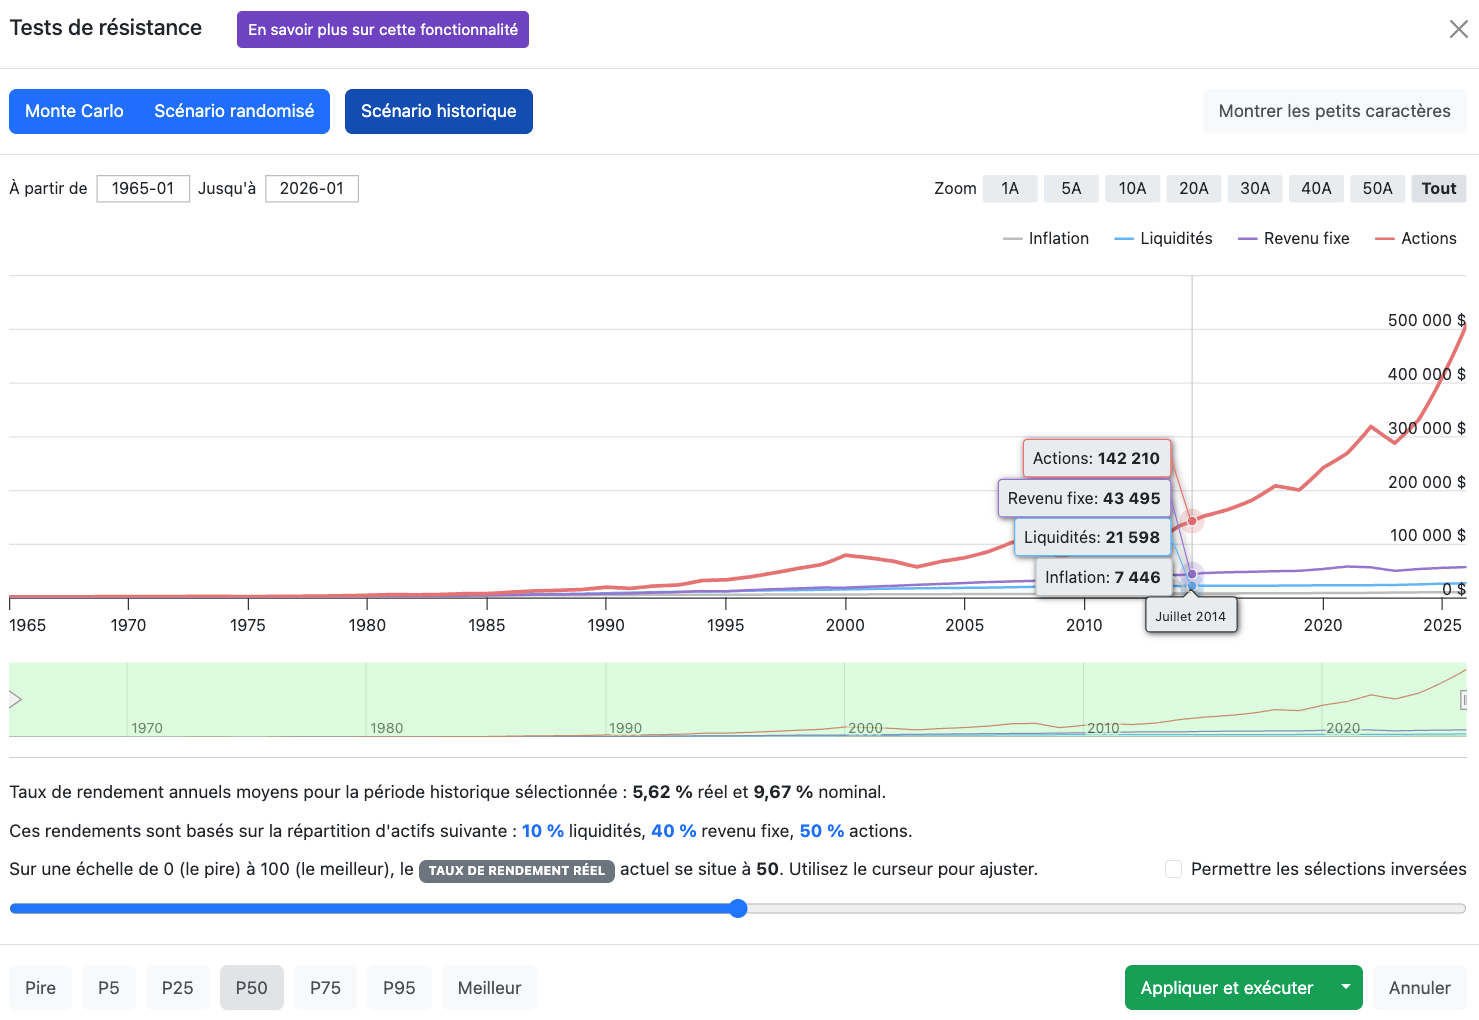
Appliquez les taux de rendement et d’inflation historiques à vos projections de base pour commencer à engager des discussions plus constructives en matière de planification.
Au lieu de demander aux clients d’imaginer un ralentissement abstrait du marché, un conseiller peut examiner comment le plan réagit à des séries historiques réelles de rendements de placement et d’inflation.
La question devient alors :
« Que se serait-il passé si vous aviez pris votre retraite pendant une période particulièrement difficile ? »
Les données historiques permettent de rendre le risque plus concret, car les conditions testées se sont réellement produites.
Elles peuvent également illustrer un concept important : deux clients disposant de portefeuilles et de besoins de dépenses identiques pourraient connaître des résultats de retraite très différents selon le moment où ils prennent leur retraite et la séquence des rendements à laquelle ils sont confrontés.
Mais les tests de résistance historiques ont également leurs limites.
L’avenir ne reproduira pas nécessairement le passé.
C’est là que l’analyse de Monte Carlo peut offrir une autre perspective.
Utiliser l’analyse de Monte Carlo pour explorer de nombreuses voies possibles
Dans la planification financière, l’analyse de Monte Carlo permet aux conseillers de tester une projection à l’aide de nombreuses séquences potentielles différentes, plutôt que de se fier à une seule hypothèse linéaire ou à une seule période historique.
Le résultat est souvent exprimé sous forme de probabilité de réussite : le pourcentage de simulations dans lesquelles les buts du client ont été financés.
Ce chiffre peut être utile, mais il ne doit pas nécessairement être considéré comme l’objectif de l’exercice.
La réelle opportunité consiste à utiliser ce résultat pour approfondir le plan.
Si la probabilité est plus bas que le seuil de confort du client, que pourrait-il changer ?
Si elle est élevée, serait-il possible d’aller plus loin ?
Que se passe-t-il lorsque le conseiller compare plusieurs stratégies possibles ?
L’analyse de Monte Carlo permet de transformer l’incertitude, qui est alors vague, en un sujet de discussion concret entre les conseillers et leurs clients.
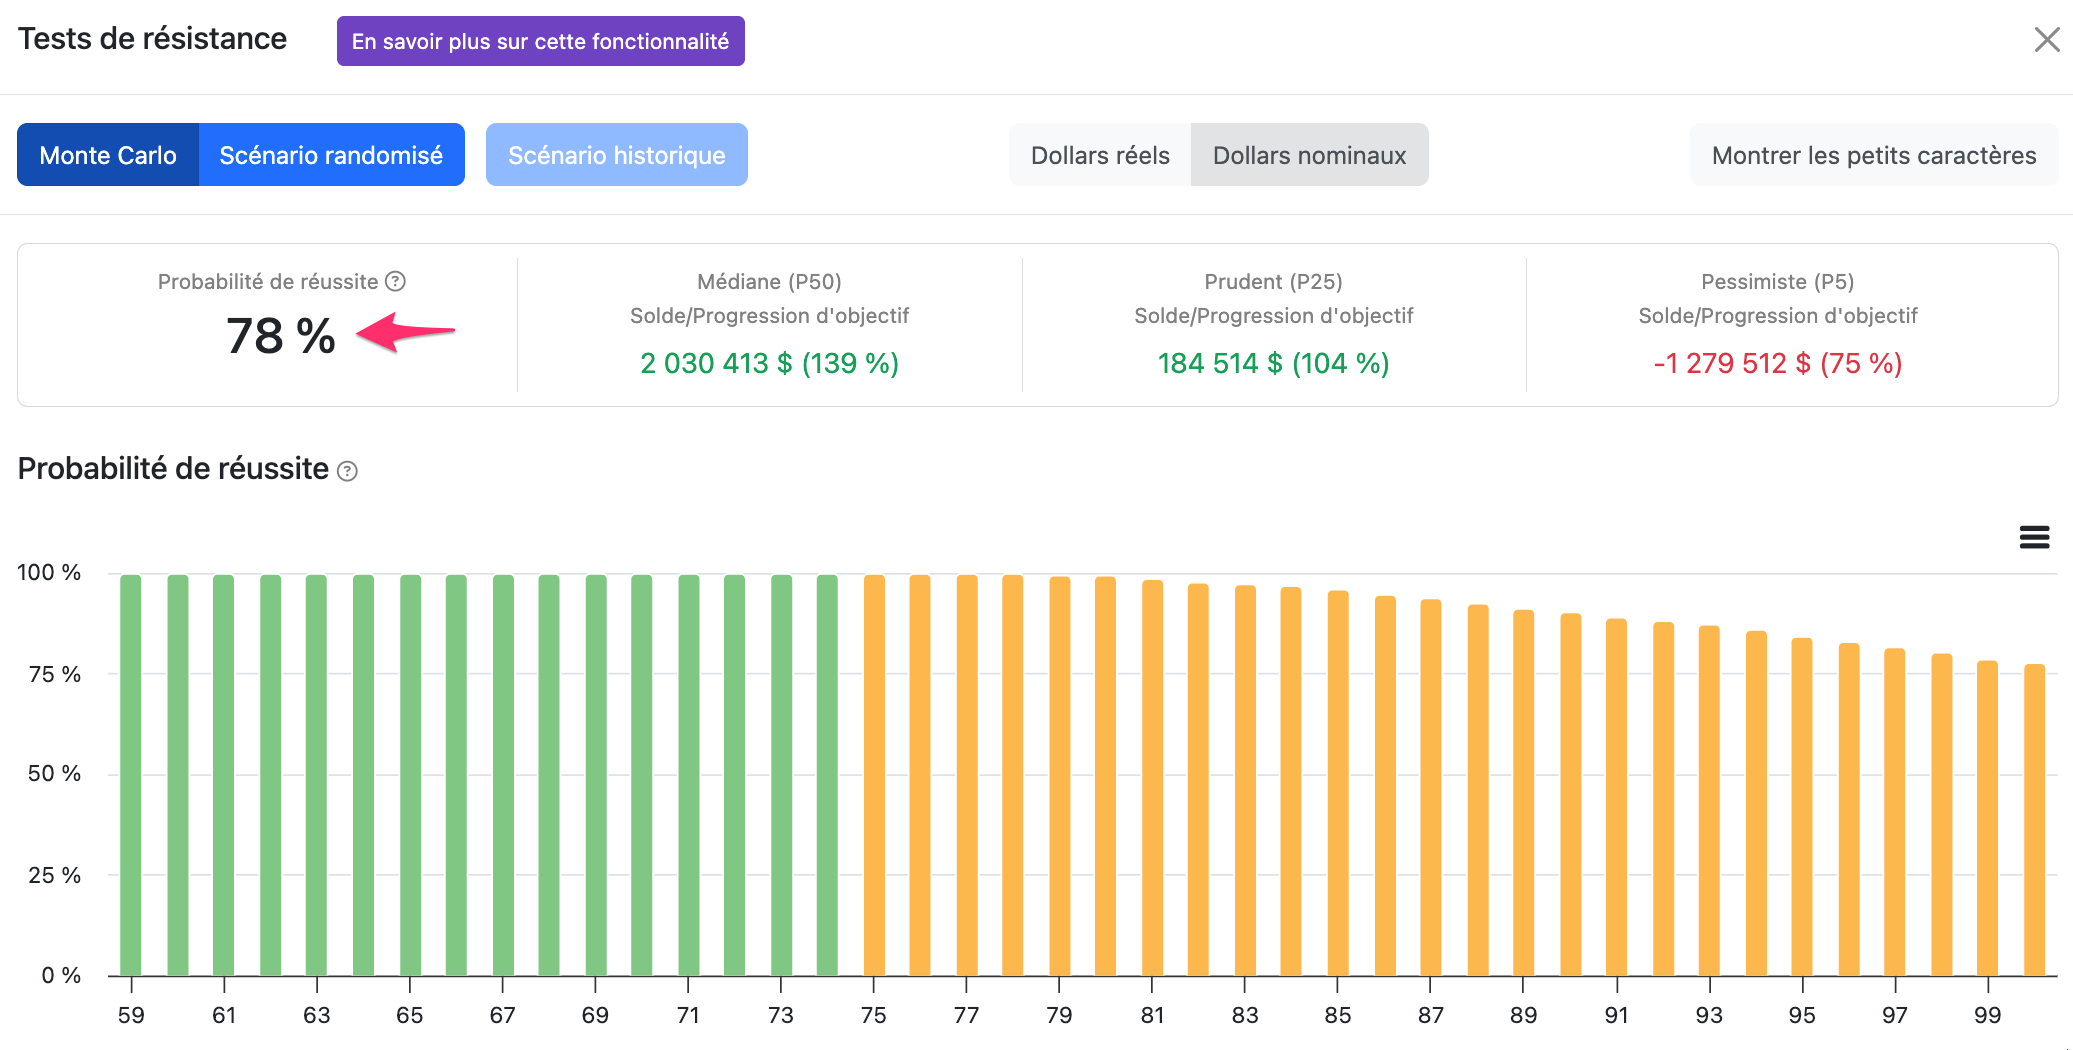
Obtenir le score de probabilité de réussite n’est que la première étape pour améliorer les échanges avec les clients et aider à créer de meilleurs résultats.
Les conseillers peuvent essayer gratuitement le logiciel d’analyse de Monte Carlo pendant 14 jours
Les conseillers financiers, les planificateurs financiers et les gestionnaires d’investissement canadiens peuvent bénéficier d’un essai gratuit de 14 jours du logiciel de planification financière Snap Projections. Les tests de résistance, qui comprennent des scénarios de Monte Carlo, aléatoires et historiques, constituent une extension payante proposée sans coût supplémentaire pendant votre essai gratuit de 14 jours.
Les tests de résistance historiques et l’analyse de Monte Carlo répondent à des questions différentes
Plutôt que de considérer les tests de résistance historiques et l’analyse de Monte Carlo comme des approches concurrentes, les conseillers peuvent les utiliser pour examiner le plan à partir de différents angles.
L’analyse historique pose la question suivante :
« Quels auraient été les résultats de ce plan dans des conditions qui se sont réellement produites ? »
L’analyse de Monte Carlo pose la question suivante :
« Quels sont les résultats de ce plan face à de nombreuses séquences de rendements possibles ? »
La comparaison de scénarios pose la question suivante :
« Que pourrions-nous changer si le résultat ne nous convient pas ? »
Ensemble, ces approches contribuent à déplacer le processus de planification de la projection à la préparation.
Regardez le tutoriel sur la planification financière par la méthode de Monte Carlo
Un cadre simple : tester la résistance, identifier, ajuster
Les conseillers peuvent envisager les tests de résistance d’un plan financier comme un processus en trois étapes.
1. Tester la résistance du plan
Tester les projections du client face à des conditions qui diffèrent des hypothèses de base.
Cela peut inclure des données historiques, des rendements aléatoires ou des scénarios de planification alternatifs.
2. Identifier les vulnérabilités et les opportunités
Observer les changements.
Le plan devient-il vulnérable lorsque des rendements faibles surviennent dès le début ?
Une baisse relativement faible des rendements change-t-elle de manière significative le résultat ?
Ou bien la situation financière du client reste-t-elle solide dans un large éventail de scénarios ?
Les tests de résistance peuvent révéler des opportunités autant que des risques.
3. Ajuster ce que le client peut contrôler
Une fois que le conseiller a compris les points sensibles du plan, la conversation peut s’orienter vers des actions concrètes.
Un client pourrait envisager :
- d’ajuster ses dépenses à la retraite ;
- d’épargner davantage avant la retraite ;
- de modifier sa date de départ à la retraite ;
- de reconsidérer un achat discrétionnaire important ;
- de revoir sa stratégie d’investissement ; ou
- d’ajuster d’autres décisions de planification financière.
L’objectif n’est pas nécessairement d’éliminer l’incertitude. C’est impossible.
Il s’agit de comprendre les choix disponibles si les conditions changent.
Les tests de résistance peuvent également créer des discussions constructives
On a tendance à associer les tests de résistance à de mauvaises nouvelles.
Mais il arrive parfois que ce soit le contraire.
Peut-être qu’un client a peur de prendre sa retraite parce qu’il craint de se retrouver à court d’argent. Ou bien il a accumulé des actifs importants mais reste réticent à les dépenser.
Si les projections restent solides même en cas de périodes historiques difficiles et de nombreuses séquences de rendements randomisés, cette information pourrait créer une conversation tout à fait différente.
Le client pourrait-il prendre sa retraite plus tôt ?
Voyager davantage ?
Dépenser plus pendant les années actives de sa retraite ?
Faire des dons à sa famille de son vivant pour en constater l’impact ?
Un plan financier solide n’est pas nécessairement celui qui laisse le patrimoine le plus important possible.
C’est celui qui contribue à soutenir les priorités actuelles du client.
Déplacer la conversation avec le client de la prédiction à la préparation
La planification financière ne peut pas éliminer l’incertitude.
Et une projection sophistiquée ne devrait pas créer l’impression qu’elle le peut.
Au contraire, les tests de résistance peuvent aider les conseillers à reconnaître l’incertitude tout en offrant aux clients une méthode structurée pour s’y préparer.
Une projection de référence peut montrer au client où il se dirige si les hypothèses se concrétisent comme attendu.
Les tests de résistance historiques peuvent montrer comment le plan réagit aux conditions difficiles que nous avons déjà connues.
L’analyse de Monte-Carlo permet d’explorer de nombreuses séquences des rendements futurs possibles.
La comparaison de scénarios peut alors aider à répondre à la question la plus importante :
« Que pourrions-nous faire à ce sujet ? »
C’est là que la valeur ajoutée du conseiller apparaît clairement.
L’objectif n’est pas de prédire l’avenir à la perfection. Il s’agit d’aider les clients à comprendre l’incertitude, à identifier les vulnérabilités et les opportunités, et à prendre des décisions éclairées tant qu’ils ont encore le choix.
Advisors can think about financial plan stress testing as a three-step process.
1. Stress the plan
Test the client’s projection against conditions that differ from the baseline assumptions.
That might include historical data, randomized returns or alternative planning scenarios.
2. Identify vulnerabilities and opportunities
Look at what changes.
Does the plan become vulnerable when poor returns occur early?
Does a relatively small reduction in returns materially change the outcome?
Or does the client’s financial position remain strong across a wide range of scenarios?
Stress testing can reveal opportunities as well as risks.
3. Adjust what the client can control
Once the Advisor understands where the plan is sensitive, the conversation can move toward action.
A client might consider:
- adjusting retirement spending;
- saving more before retirement;
- changing their retirement date;
- reconsidering a large discretionary purchase;
- reviewing their investment strategy; or
- adjusting other financial planning decisions.
The objective isn’t necessarily to eliminate uncertainty. That’s impossible.
It’s to understand the choices available if conditions change.
Stress testing can create positive conversations too
There’s a tendency to associate stress testing with bad news.
But sometimes the opposite happens.
Perhaps a client is afraid to retire because they’re worried about running out of money. Or they have accumulated significant assets but remain reluctant to spend them.
If the projection remains resilient across difficult historical periods and many randomized return sequences, that information could create an entirely different conversation.
Could the client retire sooner?
Travel more?
Spend more during the active years of retirement?
Gift money to family while they’re alive to see the impact?
A stronger financial plan isn’t necessarily one that leaves the largest possible estate.
It’s one that helps support the client’s actual priorities.
Move the client conversation from prediction to preparation
Financial planning can’t remove uncertainty.
And a sophisticated projection shouldn’t create the impression that it can.
Instead, stress testing can help Advisors acknowledge uncertainty while giving clients a structured way to prepare for it.
A baseline projection can show the client where they’re headed if the assumptions unfold as expected.
Historical stress testing can show how the plan responds to difficult conditions we’ve experienced before.
Monte Carlo analysis can explore many potential future return sequences.
Scenario comparison can then help answer the most important question:
« What could we do about it? »
That is where the Advisor’s value becomes clear.
The objective isn’t to predict the future perfectly. It’s to help clients understand uncertainty, identify vulnerabilities and opportunities, and make informed decisions while they still have choices.


